5G时代核心设备商的价值重估 中兴通讯(00763)全面增长轨道展望
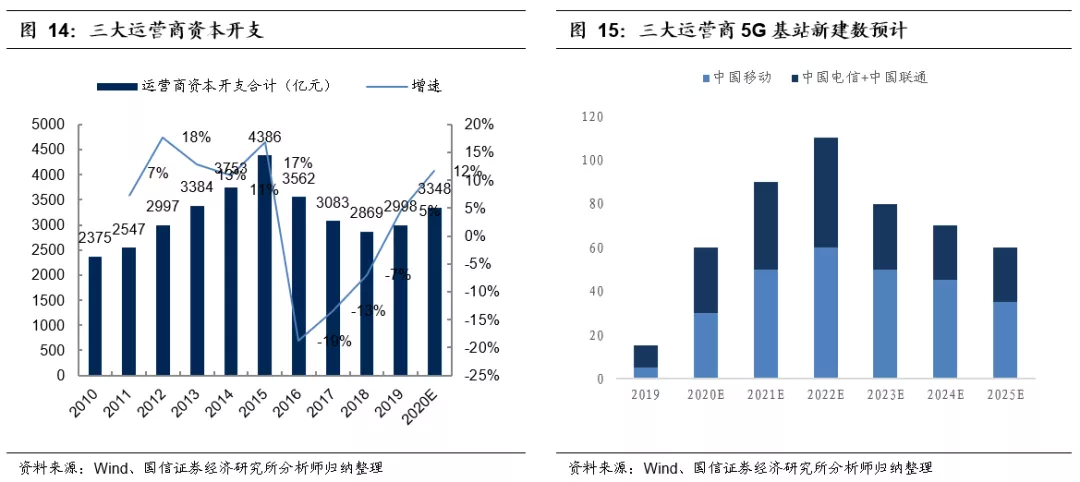
国信证券近期发布观点认为,2020年将进入全面增长轨道,并看好中兴通讯(00763)作为核心设备商在5G时代的发展。这一判断不仅基于5G商用节奏的加速,更源于基础电信业务需求的结构性升级与全球设备商竞争格局的深刻变化。
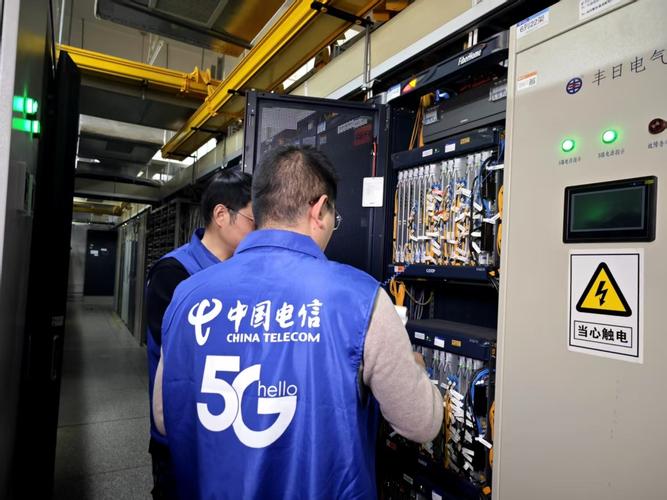
2020年被普遍视为5G规模建设的元年。随着中国及全球多个市场启动5G独立组网(SA)建设,运营商资本开支进入上升周期。基础电信业务作为5G网络的核心载体,对基站、核心网、承载网等设备的需求呈现全面增长态势。中兴通讯凭借在无线、有线、核心网等全产品线的布局,成为少数能够提供端到端解决方案的核心设备商之一,其基础电信业务收入有望随行业景气度回升而显著受益。
中兴通讯在5G技术研发与标准专利方面的积累构筑了竞争壁垒。公司持续推进5G关键技术研发,在Massive MIMO、5G核心网、承载网切片等关键领域具备较强的产品竞争力。国信证券认为,随着2020年运营商招标规模扩大,中兴通讯的市场份额有望稳中有升,尤其是在国内市场的份额提升将直接驱动其基础电信业务实现恢复性增长。
再次,基础电信业务的结构升级亦值得关注。5G时代运营商对网络设备的需求从“连接”向“连接+计算+智能”演进,核心设备商需要在Cloud Native、网络智能化、边缘计算等方面具备系统化能力。中兴通讯在5G核心网、边缘计算及AI网络运维方面的布局,使其能够更好地契合运营商数字化转型需求,提升单设备价值量与客户粘性。
全球5G建设节奏的差异性也为中兴通讯提供了海外市场的拓展机会。尽管部分市场存在地缘政治扰动,但欧洲、亚太等地区的5G建设仍处于起步或加速阶段,中兴通讯凭借性价比与交付能力,在海外基础电信业务市场仍具备增长空间。
需要客观看待的是,5G建设节奏受政策、运营商投资意愿及外部环境等多重因素影响,设备商之间的竞争也日趋激烈。但国信证券的核心逻辑在于:2020年作为5G全面商用的一年,行业β向上叠加中兴通讯自身经营恢复与份额提升的α,共同推动其进入全面增长轨道。基础电信业务作为公司收入的基本盘,其增长质量与可持续性将是验证这一逻辑的关键。
综上,以5G建设周期为背景,中兴通讯作为核心设备商在基础电信业务领域的竞争优势与增长潜力值得重视。2020年起的全面增长轨道,既反映了行业需求的确定性,也体现了公司在产品、技术与市场层面的综合实力。在5G赋能千行百业的长期趋势下,核心设备商的价值有望获得持续重估。
如若转载,请注明出处:http://www.poylkhi.com/product/48.html
更新时间:2026-11-01 08:16:51